毎日家計簿 - シンプルな家計簿アプリ
- 4.4
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
家計簿を一人で使うものだと思っていると、家庭内でのお金の記録は意外とすぐに散らかります。食費を払った人、日用品を買った人、現金を補充した人がそれぞれ違うと、後から「これは誰が入力するのか」「同じ支出を二重に記録していないか」と迷いやすいからです。私が試した毎日家計簿 - シンプルな家計簿アプリは、こうした場面で、複雑な登録作業を増やさずに家計を整理したい人に向いた、無料のファイナンスアプリです。
開発元はSwallow Works Studioで、登録なしですぐ使い始められる点が最初の魅力です。Android向けのアプリとして、日々の支出を入力する基本機能だけでなく、複数帳簿、複数通貨、資産、予算、レシートまで扱える構成になっています。家計簿としては軽い入口を持ちながら、使い方を工夫すれば、家庭用の記録や旅行中の外貨管理にも広げられるタイプです。
ただし、家族で使う場合は、便利そうだからと最初から全員が自由に触る運用にするより、誰が何を記録するかを先に決めたほうがうまくいきます。このアプリの良さは、家計を自動で解決することではなく、記録のルールをシンプルに保ちながら、必要な帳簿を分けられることにあります。そこを理解すると、単なる小遣い帳以上の使い道が見えてきます。
こちらもおすすめ

 Zoom Workplace
は会議の前後にこそ役立つ、仕事の流れをつなぐ使い方
オンライン会議の定番としてだけ使うのはもったいない。予定の確認から参加、共有、会議後の連絡まで、スマートフォンで仕事の段取りを軽くする実用性を見ていきます。使いどころと注意点も率直に紹介。

 Yoga Flex Home App
は家ヨガを続ける助けになるか
始めたばかりの人、毎日動きたい人、画面や空間に制約がある人。Yoga Flex Home Appが合う条件と、期待しすぎないほうがいい点を利用場面ごとに整理します。

 Temu: 億万長者気分でお買い物
Temuはなぜ何度も開かれるのか 安さを「掘り出し物探し」に変える仕掛け
目当ての商品を探す店である以上に、思いがけない安物を見つける遊び場として人を呼び戻すTemu。値引きの強さと、見過ごしにくい不便さを両面から読み解く。」「body

 Pokémon Sleep
眠りを遊びに変えるPokémon Sleep、寝る前から朝の発見まで
睡眠を測るだけではなく、眠る前の準備と朝の発見までをひと続きの習慣にする。カビゴンとポケモンたちの寝顔が、私たちの夜に入り込む仕組みを読み解く。調子のよい日ばかりではない、その不器用さも含めて見つめたい。

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 Fever:イベント&チケット
Feverで週末の予定を決める。イベント探しから予約までの使いこなし術
イベントを眺めて終わりにしない。興味の登録から日程確認、同行者との相談まで、Feverを次の外出につなげる手順と見落としやすい注意点を解説します。探す時間を減らし、行きたい体験を選びやすくする実用ガイドです。
ニュースデスクの関連記事
ニュースをすべて見る


家庭で共有するときに役立つ使い方
私なら、共有帳簿には家族で確認したい支出だけを記録し、入力の担当と確認する日をあらかじめ決めます。さらに、レシートを置く場所を一つにしておけば、買った人と入力する人が別でも処理が止まりにくくなります。こうした小さな約束を決めておくと、帳簿を分ける基準も自然に見えてきます。
一台の端末を家計の記録場所にする
家庭内で共有するなら、まず「家計簿専用の場所」を決めるのがおすすめです。リビングに置くタブレットや、家族が確認しやすいスマートフォンなど、支出を思い出したときにすぐ開ける端末で運用すると、レシートが財布や机に溜まりにくくなります。毎日入力できない家庭でも、買い物から帰った人がその場で記録する流れを作れば、週末にまとめて思い出す負担を減らせます。
たとえば、私なら平日の夕食を担当した人が食費を入力し、もう一人が日用品を買った場合は、その人が同じ帳簿に追加します。後で精算することが目的なら、支出のメモに「立替」や「週末精算」といった自分たちで分かる言葉を残しておくと、一覧を見返したときに判断しやすくなります。アプリ側に家族向けの自動分担機能があると決めつけず、入力担当を家庭内で決めるのが安全です。
ここで大事なのは、共有端末を使うことと、家族全員が同じ情報を同じ方法で扱うことは別だという点です。家計全体を記録する帳簿と、個人のお小遣いを記録する帳簿を分ければ、見せたい範囲を整理できます。複数帳簿に対応しているため、家庭の支出と個人用の支出を一つの一覧に混ぜずに管理しやすいのが、このアプリを共有用途で使うときの具体的な強みです。
帳簿を分けるときの境界線
私が特に便利だと感じるのは、帳簿を増やせることを単なる分類ではなく、責任範囲の整理に使える点です。たとえば「家計」「旅行」「個人用」のように分ければ、日常の支出と一時的なイベントの出費を別々に確認できます。旅行の予算を普段の食費と混ぜたくない場合や、家族の共有資金と個人のお金を区別したい場合に、後から集計し直す手間を抑えられます。
一方で、帳簿を細かく作りすぎると、入力先を迷う原因になります。家庭用なら、最初は共有生活費と個人用の二つ程度に留め、必要になったときだけ旅行や外貨用を追加するのが現実的です。帳簿名を似たものにすると選択ミスが起きやすいので、「家計・国内」「旅行・台湾」のように、用途が一目で分かる名前にしておくと運用が安定します。
この境界線は、家族間の信頼にも関わります。自分のお金を細かく管理したい人と、家庭の支出だけ共有したい人では、必要な見え方が違います。全員に同じ粒度の記録を求めるより、共有帳簿には共同生活に必要な情報だけを入れ、個人の記録は別帳簿で管理するほうが、入力への抵抗が少なくなります。
資産管理と家計簿を混同しない
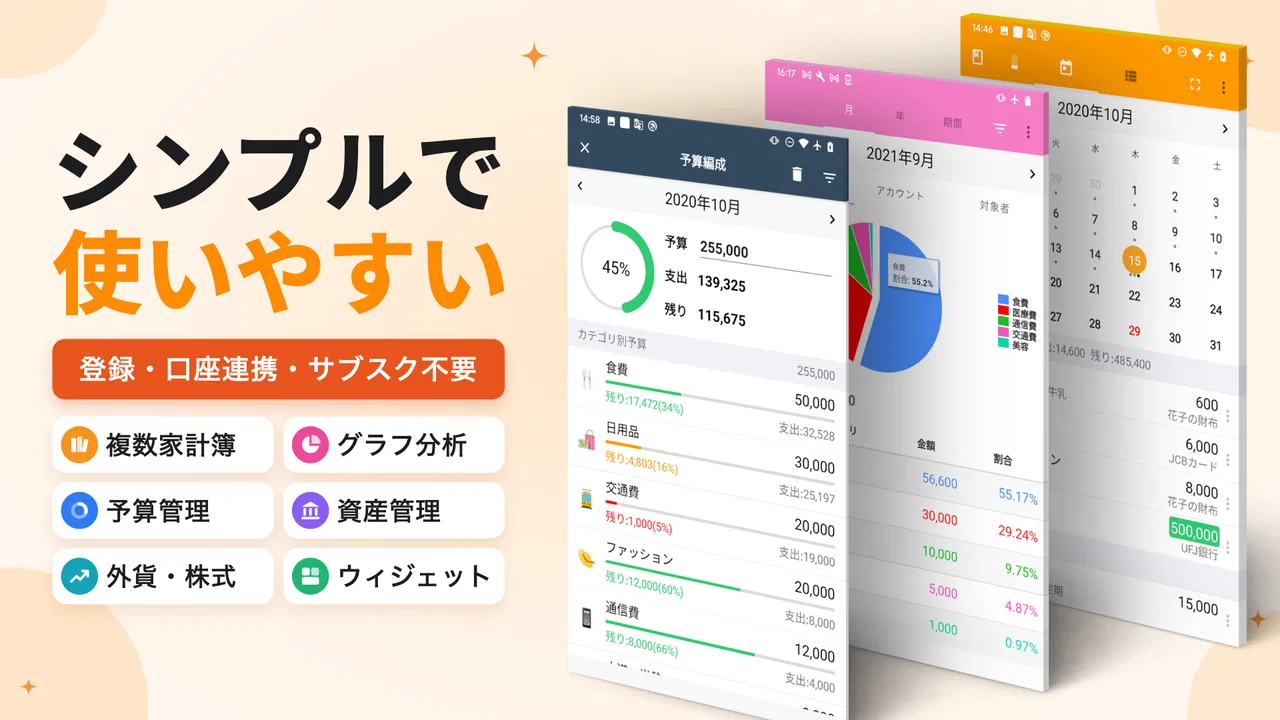
このアプリは支出だけでなく、資産管理にも対応しています。ここでいう資産の記録は、毎日の買い物を入力する家計簿とは役割が違います。現金、銀行口座、電子マネーなど、家庭内で把握したい残高の変化を追う目的で使うと、帳簿の数字と実際のお金の位置関係を考えやすくなります。
ただ、資産を登録したからといって、家計が自動的に正しく整うわけではありません。現金で払った支出を記録し忘れたり、口座間の移動を支出として扱ったりすると、残高の見え方は崩れます。家庭で使うなら、最初に「買い物は支出」「口座から現金を引き出すのは資産間の移動」というように、家族が理解できる簡単なルールを決めておくとよいでしょう。
特に共有端末では、数字が合わないときに誰かを責める流れになりやすいので、入力ミスを見つけるための記録として使う意識が大切です。毎月の残高を完全に一致させることを目標にするより、食費が増えた、現金が減るペースが早い、といった傾向を掴むために活用するほうが、長続きしやすいと私は感じました。
予算は家族を縛るためではなく、相談のきっかけにする
予算管理に対応しているため、家庭の費目ごとに使いすぎを確認できます。ここでも、最初から細かい上限をたくさん設定するより、食費、日用品、自由費のように、話し合いやすい単位から始めるのが向いています。細かすぎる分類は、入力する人によって判断が変わり、数字の比較がかえって難しくなるからです。
たとえば月の途中で食費が想定より膨らんでいた場合、予算を守れなかった人を探すのではなく、外食が重なったのか、まとめ買いをしたのかを確認できます。レシート管理も組み合わせれば、金額だけでは分からない原因を振り返りやすくなります。予算機能は、家庭内の監視装置として使うより、次の買い物をどう調整するか話すための材料として使うのが健全です。
レシートを残す人と入力する人を分ける
家計簿が続かない理由の一つは、買った直後に入力できないことです。このアプリにはレシート管理の機能があるので、まずレシートを保管し、落ち着いた時間に入力する流れを作れます。ここで役立つ工夫は、レシートを受け取った人が必ず入力まで担当する必要はない、という運用です。
たとえば、買い物をした人はレシートを所定の場所に置き、夜に家計を確認する人がまとめて登録します。入力者が金額や費目を判断しやすいよう、レシートの裏に「冷凍食品」「洗剤」など短いメモを書いておくと、後から確認する時間を短縮できます。レシートを残すだけで記録が完了するわけではないため、家庭内で回収と入力の役割を分けることがポイントです。
紙のレシートを長期間保存したい人には、専用の書類管理サービスのほうが向いている場合もあります。このアプリのレシート管理は、家計簿の支出と結び付けて振り返るために使うと価値が出ます。税務書類や保証書まで一括で保管する用途として考えるより、日常の買い物を確認する道具として扱うほうが、期待とのずれがありません。
複数通貨は旅行用の帳簿と相性がよい
複数通貨に対応しているため、海外旅行や外貨を使う家庭では、国内の家計と旅行中の支出を分けて記録できます。私なら旅行用の帳簿を作り、現地通貨の支出をその帳簿に集めます。帰宅後に旅行全体の出費を振り返るとき、普段の生活費に埋もれないので、旅費の見積もりを次回に活かしやすくなります。
ただし、為替レートやカード会社の請求額まで完全に同じになるとは限りません。現地で表示された金額、カード明細の金額、手数料を含む実際の引き落とし額は、場面によって違います。旅行中はまず現地通貨で記録し、帰国後に請求額と照合する、という二段階の運用にすると混乱しにくいです。外貨を頻繁に扱う事業者や、為替差損益まで厳密に追いたい人には、より専門的な会計サービスが適しています。
登録不要の気軽さと、引き継ぎの考え方
登録なしで始められるのは、家計簿を試したい人にとって大きな利点です。メールアドレスなどを使った手続きを先に済ませなくても、思い立った日に支出記録へ進めます。家族に提案するときも、「まず数日使ってみよう」と始めやすく、導入の心理的な壁が低いです。
その反面、家計簿を長く使うなら、端末を替えるときや共有端末を変えるときの扱いを、利用者自身が意識しておく必要があります。登録不要という手軽さだけで、どの端末でも同じ情報が自動的に見えると考えるのは避けたほうがよいでしょう。大切な記録を残す家庭では、アプリ内で利用できる保存や移行に関する手順を確認し、定期的にデータを守る習慣を作るのが安心です。
この点は、オンライン同期を中心にした家計簿サービスとの大きな違いです。複数人が別々の端末から同時に入力したいなら、アカウント共有やクラウド連携を前提にしたサービスのほうが便利なことがあります。一方、一台の端末で家計をまとめる家庭や、個人情報をむやみに登録せず始めたい人には、登録不要のシンプルさが合います。
年齢と信頼を家庭内でどう扱うか
対象年齢は3歳以上なので、年齢面では幅広い利用者が触れられるアプリです。ただし、幼い子どもが操作できることと、家計の入力を任せられることは別です。共有端末を子どもも使う家庭では、支出や資産の数字を誤って変更しないよう、入力担当を大人に限定するなど、家庭内のルールを決めておく必要があります。
子どもに金銭感覚を学ばせたい場合は、家計全体を見せるのではなく、子ども用の帳簿を作って、お小遣いや貯金の記録だけを任せる方法が現実的です。複数帳簿を使えば、家計の詳細と学習用の記録を分けられます。これはアプリに子ども向けの管理機能があるという意味ではなく、既存の帳簿分けを家庭の教育ルールに合わせて使う工夫です。
また、家族の誰がどの情報を見られるかは、機能だけでなく信頼の問題でもあります。共有端末に置く場合は、家計の透明性を高めたいのか、個人の支出を守りたいのかを先に話し合うべきです。アプリを入れれば自動的に適切な境界ができるわけではないので、帳簿の名前、入力担当、確認するタイミングを家族で決めておくと、不要な誤解を避けられます。
無料で始められるが、追加購入の位置づけを確認したい
基本料金は無料なので、まず家計簿としての使い心地を試せます。アプリ内購入はアイテムごとにおよそ500円から560円の範囲で用意されています。無料で始められることと、すべての使い方が追加費用なしで完結することは同じではないため、必要な機能を使う前に購入内容を確認するのがおすすめです。
私なら、最初の段階では日常の支出入力、帳簿分け、予算確認だけで数日運用します。その後、レシートや外貨、資産管理まで本当に必要かを判断します。家族で使う場合も、全員分の追加購入を急ぐより、一台の共有端末で基本の流れを固めてから、家庭に必要な範囲だけ検討したほうが無駄がありません。
現在の使い心地と、向いている人
バージョン7.2.1で、Android 7.0以上の端末が対象です。平均評価は4.4で、評価数はおよそ1万2千件、インストール数は10万件を超えています。長く提供されてきた家計簿アプリとして、登録せずに始められること、複数の帳簿を扱えること、外貨や資産まで広げられることに魅力を感じる人が選びやすいでしょう。
特に向いているのは、家計を一台の端末で管理したい家庭、夫婦で支出の記録ルールを作れる人、旅行や外貨の出費を普段の生活費から分けたい人です。細かな分析を最初から求めず、まず入力を続けて、必要に応じて帳簿や予算を増やしたい人にも合います。
反対に、家族それぞれが別の端末から同時に入力し、リアルタイムで同じ帳簿を見たい人には、共同編集を中心にした家計簿サービスのほうが自然です。銀行やカードの明細を自動で集めたい人、投資や請求書まで一つの画面で連携したい人にも、専門性の高い別の選択肢があります。毎回の入力そのものが苦手なら、機能が多いことより自動連携の有無を優先したほうが、結果的に続きます。
家庭で長く続けるための実践ルール
私が家庭で使うなら、最初の一週間は分類を増やしません。支出、収入、資産の移動だけを大きく分け、家族が迷った項目はメモに残します。一週間後にメモを見返して、同じ迷いが何度も出るものだけ、費目や帳簿を調整します。この順番なら、最初から完璧な家計簿を作ろうとして挫折しにくくなります。
次に、入力の締め時間を決めます。毎晩必ずというルールが難しければ、買い物袋を片付ける前、あるいは週に一度の家計確認の前など、生活の動作と結び付けます。レシート管理を使う場合は、未入力のレシートを置く場所を一つに固定し、入力済みと未処理を混ぜないことが重要です。
最後に、数字の確認は責任追及ではなく、次の行動を決める時間にします。予算を超えたら、費目を細かく責めるのではなく、来週の買い物を減らすのか、予算そのものを現実に合わせるのかを話します。こうした使い方なら、毎日家計簿は単なる支出メモではなく、家族が同じお金の状況を見るための共通ノートになります。
家庭用としての結論
毎日家計簿 - シンプルな家計簿アプリは、登録不要で軽く始められる一方、複数帳簿、複数通貨、資産、予算、レシートまで扱える懐の広さがあります。私は、家庭の支出を一台の端末に集め、共有生活費と個人のお金を分けながら、無理のないルールで続けたい人におすすめします。
ただし、家族全員の端末を自動的に同期することや、入力担当を自動で決めることまで期待すると、選択を誤る可能性があります。共有端末で使うのか、帳簿をどう分けるのか、レシートを誰が処理するのかを決めてから始めると、このアプリの良さがはっきりします。家計を細かく監視する道具ではなく、家庭のお金を同じ基準で記録するための実用的な土台として選ぶなら、無料で試す価値は十分にあります。
開発元のSwallow Works Studioが提供するこのファイナンスアプリは、派手な自動化より、毎日の記録を自分たちで整えることを重視したい人向けです。家庭内の境界と信頼を丁寧に決められるなら、シンプルさと管理範囲のバランスがよく、長く使う家計簿候補になります。
毎日家計簿 - シンプルな家計簿アプリに関するよくある質問
01毎日家計簿 - シンプルな家計簿アプリは、どのような人に向いていますか?
毎日の支出や収入をできるだけ簡単に記録したい人に向いています。複雑な資産管理や投資分析よりも、食費、交通費、買い物、固定費などを入力して、日々のお金の流れを把握したい場合に便利です。家計簿を始めても長続きしなかった人でも、シンプルな操作で無理なく習慣化しやすいアプリです。
02支出や収入の入力は簡単にできますか?
支出や収入は、金額とカテゴリーを中心に入力できるため、買い物のたびに細かな情報を記録する必要がありません。日付やメモを追加しておけば、後から内容を確認するときにも役立ちます。忙しいときでも短時間で入力できる設計ですが、カテゴリーの設定や入力項目の詳細は、利用する端末やアプリのバージョンによって異なる場合があります。
03毎日家計簿のデータは安全に保存されますか?
家計簿には収入や支出だけでなく、生活パターンや金銭管理に関する情報も含まれるため、利用前にデータの保存方法とプライバシーポリシーを確認することをおすすめします。端末内に保存されるタイプでも、スマートフォンの故障や紛失によってデータを失う可能性があります。バックアップ機能、アカウント連携、データ引き継ぎの対応状況を事前に確認しておくと安心です。
04無料で利用できますか?広告や課金はありますか?
基本的な家計簿機能を無料で利用できる場合でも、広告表示や追加機能の有料提供が含まれている可能性があります。広告を非表示にする機能、詳細な集計、バックアップ、テーマ変更などが課金対象になることもあるため、ダウンロード前にストアの料金表示を確認してください。無料版で利用できる範囲は、Android版とiOS版、アプリの更新内容によって異なる場合があります。
05機種変更した場合、これまでの家計簿データを引き継げますか?
機種変更やアプリの再インストールを予定している場合は、データの引き継ぎ方法をあらかじめ確認しておくことが重要です。アカウント連携やクラウドバックアップに対応していれば移行しやすい一方、端末内だけに保存される場合は、手動バックアップやエクスポートが必要になることがあります。大切な記録を入力する前に、復元手順を確認してテストしておくと安心です。
メリット
- 入力画面がシンプルで、家計簿初心者でも迷いにくい
- 毎日の支出を短時間で記録でき、継続しやすい
- 費目ごとの収支を確認でき、使い過ぎを把握しやすい
- 複雑な機能が少なく、動作が軽快で扱いやすい
- 日々の出費を見直す習慣づくりに役立つ
デメリット
- 高度な資産管理や投資管理には対応しにくい
- レシート読み取りなどの自動入力機能は期待できない
- 家族や複数ユーザーでの共有には不向き
- 分析やグラフ機能を重視する人には物足りない場合がある
- 端末変更時のデータ移行方法を事前に確認する必要がある

毎日家計簿 - シンプルな家計簿アプリ
ギャラリー